Domain chi-quadrat-verteilung.de kaufen?
Wir ziehen mit dem Projekt
chi-quadrat-verteilung.de um.
Sind Sie am Kauf der Domain
chi-quadrat-verteilung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain chi-quadrat-verteilung.de kaufen?
Was bedeutet die Chi-Quadrat-Verteilung und wie findet man den richtigen p-Wert, p-Alpha oder 1 minus Alpha?
Die Chi-Quadrat-Verteilung ist eine Wahrscheinlichkeitsverteilung, die in der Statistik verwendet wird, um die Abweichung zwischen beobachteten und erwarteten Häufigkeiten zu analysieren. Sie wird häufig in Zusammenhang mit Hypothesentests und der Berechnung von p-Werten verwendet. Um den richtigen p-Wert zu finden, vergleicht man die beobachtete Chi-Quadrat-Statistik mit der kritischen Chi-Quadrat-Statistik, die auf dem gewählten Signifikanzniveau basiert. Wenn die beobachtete Statistik größer ist als die kritische Statistik, wird der p-Wert kleiner als das gewählte Signifikanzniveau sein und die Nullhypothese wird abgelehnt. **
Was passiert mit Tomas in Medicopter 117? - What happens to Tomas in Medicopter 117?
In der Serie "Medicopter 117" wird Tomas bei einem Rettungseinsatz schwer verletzt. Er wird von seinen Kollegen gerettet und ins Krankenhaus gebracht, wo er um sein Leben kämpfen muss. Trotz der dramatischen Situation gelingt es ihm, sich langsam zu erholen und wieder zurück ins Team zu kommen. Tomas zeigt großen Mut und Durchhaltevermögen während seiner Genesung. **


Ähnliche Suchbegriffe für Bjork-Tomas-Arbitrage-Theory
Top-Angebote
Produkte zum Begriff Bjork-Tomas-Arbitrage-Theory:
-
Möglichkeiten und Grenzen einer Heranziehung der Arbitrage Pricing Theory für die Bestimmung risikoadjustierter Kapitalkosten, Taschenbuch vonMöglichkeiten Und Grenzen Einer Heranziehung Der Arbitrage Pricing Theory Für Die Bestimmung Risikoadjustierter Kapitalkosten, Taschenbuch Von Christian Zaremba, Grin, 978-3-8386-4289-5, Seitenanzahl: 10038,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bjork, Tomas: Arbitrage Theory in Continuous TimeArbitrage Theory in Continuous Time , The fourth edition of this widely used textbook on pricing and hedging of financial derivatives now also includes dynamic equilibrium theory and continues to combine sound mathematical principles with economic applications. Concentrating on the probabilistic theory of continuous time arbitrage pricing of financial derivatives, including stochastic optimal control theory and optimal stopping theory, Arbitrage Theory in Continuous Time is designed for graduate students in economics and mathematics, and combines the necessary mathematical background with a solid economic focus. It includes a solved example for every new technique presented, contains numerous exercises, and suggests further reading in each chapter. All concepts and ideas are discussed, not only from a mathematics point of view, but with lots of intuitive economic arguments. In the substantially extended fourth edition Tomas Bjork has added completely new chapters on incomplete markets, treating such topics as the Esscher transform, the minimal martingale measure, f-divergences, optimal investment theory for incomplete markets, and good deal bounds. This edition includes an entirely new section presenting dynamic equilibrium theory, covering unit net supply endowments models and the Cox-Ingersoll-Ross equilibrium factor model. Providing two full treatments of arbitrage theory-the classical delta hedging approach and the modern martingale approach-this book is written so that these approaches can be studied independently of each other, thus providing the less mathematically-oriented reader with a self-contained introduction to arbitrage theory and equilibrium theory, while at the same time allowing the more advanced student to see the full theory in action. This textbook is a natural choice for graduate students and advanced undergraduates studying finance and an invaluable introduction to mathematical finance for mathematicians and professionals in the market. , > , Auflage: 4th edition, Erscheinungsjahr: 20191205, Produktform: Leinen, Autoren: Bjork, Tomas, Auflage: 20004, Auflage/Ausgabe: 4th edition, Seitenzahl/Blattzahl: 592, Fachschema: Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Rechnungswesen~Wirtschaft / Finanzen, Kredit~Stochastik~Anlage (finanziell) - Geldanlage~Kapitalanlage~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaft und Management~Anlagen und Wertpapiere~Finanzbuchhaltung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Stochastik, Text Sprache: eng, Seitenanzahl: XXI, Seitenanzahl: 561, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oxford University Press, Verlag: Oxford University Press, Länge: 244, Breite: 164, Höhe: 43, Gewicht: 995, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger EAN: 9780199574742 9780199271269 9780198775188, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16253376,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Towards an Elite Theory of Economic Development, Fachbücher von Tomas Casas-Klett"Towards an Elite Theory of Economic Development" ist ein Fachbuch, das einen innovativen Ansatz zur Wirtschaftswissenschaft präsentiert, indem es eine Elite-Theorie der wirtschaftlichen Entwicklung entwickelt. Der Autor, Tomas Casas-Klett, untersucht die Rolle von Eliten als Interessengruppen, die durch niedrigere Transaktionskosten und ein höheres Mass an Vertrauen in der Lage sind, effektive Koordinationskapazitäten über zentrale Ressourcen der Gesellschaft, wie Daten oder Kredite, zu übernehmen. Das Buch bietet eine umfassende Analyse der bestehenden Literatur zu Eliten und erweitert diese, indem es beschreibt, wie Elite-Agenturen durch politische Prozesse in verschiedenen Märkten und nicht-marktlichen Bereichen angestrebte Rechte sichern, die ihnen Vorteile im Markt verschaffen. Es wird ein Kontinuum von Geschäftsmodellen vorgestellt, das von der Wertschöpfung bis zur Wertabschöpfung reicht, wobei die Elite-Qualität den Grad der Wertschöpfung in diesen Modellen beschreibt und bereits auf nationaler Ebene durch den Elite-Qualitätsindex operationalisiert wurde.69,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
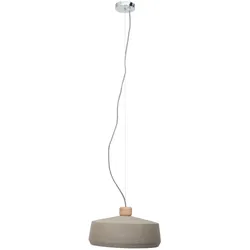
designline Pendelleuchte BjorkDie Pendelleuchte Bjork trägt einen isländischen Namen und strahlt verkörpert ebenfalls den isländischen Einrichtungsstil. Der schmale, runde Schirm ist aus Beton gefertigt und spielt mit dem Kontrast zwischen rauem Beton und freundlichen Eichenholz. Das kleine Eiche Detail auf dem Schirm ist sicher kein Muss, aber nun ist es bereits unverzichtbar.Das Kabel der Pendelleuchte ist schwarz und weiß strukturiert. Den eigentlichen Halt erhält die Lampe jedoch durch das feste Stahldraht. Details: Schirm aus BetonKleines Detail aus heller Eiche über dem SchirmMaße Schirm: 33,5 x 17,5 cm (Ø x H)Länge Stahldraht: 110 cmFassung: E27Glühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 33,5 x 127,5 x 33,5 cm Details zur Produktsicherheit49,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
In welcher Folge geht Tomas Violetta?
In welcher Folge geht Tomas Violetta? Tomas geht in der ersten Folge von Violetta, als er als neuer Musiklehrer an die Studio 21 kommt. Dort trifft er zum ersten Mal auf Violetta und es entwickelt sich eine besondere Verbindung zwischen den beiden. Im Verlauf der Serie spielt Tomas eine wichtige Rolle in Violettas Leben und unterstützt sie bei ihren musikalischen Ambitionen. Seine Beziehung zu Violetta wird jedoch durch verschiedene Hindernisse und Missverständnisse auf die Probe gestellt. Letztendlich verlässt Tomas die Serie in der dritten Staffel, um sich auf seine eigene Musikkarriere zu konzentrieren. **
-
Wie berechne ich den p-Wert bei einem Chi-Quadrat-Unabhängigkeitstest?
Um den p-Wert bei einem Chi-Quadrat-Unabhängigkeitstest zu berechnen, musst du zuerst die beobachteten und erwarteten Häufigkeiten in einer Kontingenztafel bestimmen. Dann berechnest du die Chi-Quadrat-Statistik, indem du die Differenzen zwischen den beobachteten und erwarteten Häufigkeiten quadrierst, diese durch die erwarteten Häufigkeiten teilst und die Ergebnisse summiert. Schließlich kannst du den p-Wert mithilfe der Chi-Quadrat-Verteilungstabelle oder einer statistischen Software berechnen. **
-
Wie formuliert man den Chi-Quadrat-P-Wert und den Cramers V-Wert im Fließtext?
Der Chi-Quadrat-P-Wert gibt an, wie wahrscheinlich es ist, dass die beobachteten Daten auf Zufall basieren. Ein niedriger P-Wert deutet darauf hin, dass es einen signifikanten Zusammenhang zwischen den Variablen gibt. Der Cramers V-Wert hingegen misst die Stärke des Zusammenhangs zwischen den Variablen und liegt zwischen 0 und 1, wobei ein Wert nahe 1 auf einen starken Zusammenhang hinweist. **
-
Wie kann man vom Chi-Quadrat-Test auf das Signifikanzniveau schließen?
Beim Chi-Quadrat-Test vergleicht man beobachtete und erwartete Häufigkeiten in einer Stichprobe. Anhand der berechneten Chi-Quadrat-Statistik kann man dann die Signifikanz des Tests bestimmen. Dafür wird die Chi-Quadrat-Verteilung mit den Freiheitsgraden der Stichprobe verwendet und das kritische Signifikanzniveau festgelegt. Wenn die berechnete Chi-Quadrat-Statistik größer ist als der kritische Wert, kann man auf einem bestimmten Signifikanzniveau (z.B. 5%) die Nullhypothese ablehnen und von einem signifikanten Zusammenhang sprechen. **

Wie berechnet man Verteilung und Erwartungswert?
Um die Verteilung einer Zufallsvariable zu berechnen, muss man die Wahrscheinlichkeiten für jedes mögliche Ergebnis bestimmen. Dies kann durch Beobachtung der Daten oder durch mathematische Modelle erfolgen. Der Erwartungswert einer Zufallsvariable wird berechnet, indem man jedes mögliche Ergebnis mit seiner Wahrscheinlichkeit multipliziert und die Ergebnisse summiert. Der Erwartungswert gibt den durchschnittlichen Wert an, den man von der Zufallsvariable erwarten kann. **
Was ist ein Arbitrage-Bot?
Ein Arbitrage-Bot ist ein automatisiertes Handelssystem, das darauf abzielt, von Preisunterschieden auf verschiedenen Handelsplattformen zu profitieren. Der Bot überwacht kontinuierlich die Preise für bestimmte Vermögenswerte und führt automatisch Kauf- und Verkaufsaufträge aus, um Gewinne aus den Preisunterschieden zu erzielen. Durch die Nutzung von Geschwindigkeit und Automatisierung kann ein Arbitrage-Bot potenziell profitabel sein, da er in der Lage ist, Handelsmöglichkeiten schneller zu erkennen und auszunutzen als menschliche Händler. **
Top-Angebote
Produkte zum Begriff Bjork-Tomas-Arbitrage-Theory:
-
Arbitrage Theory in Continuous Time, Fachbücher von Tomas Björk"Arbitrage Theory in Continuous Time" ist ein umfassendes Fachbuch, das sich mit der Preisgestaltung und Absicherung von finanziellen Derivaten befasst. In der vierten Auflage wird die Verbindung zwischen mathematischen Prinzipien und wirtschaftlichen Anwendungen weiter vertieft. Das Buch konzentriert sich auf die probabilistische Theorie der Arbitrage-Preissetzung in kontinuierlicher Zeit und behandelt dabei auch die stochastische optimale Steuerungstheorie sowie die Theorie des optimalen Stoppens. Es richtet sich an Studierende der Wirtschaftswissenschaften und Mathematik auf Graduatenniveau und bietet eine solide mathematische Grundlage, ergänzt durch intuitive wirtschaftliche Argumente. Jedes neue Konzept wird durch ein gelöstes Beispiel veranschaulicht, und die zahlreichen Übungen sowie weiterführenden Leseempfehlungen in jedem Kapitel fördern das Verständnis. Die vierte Auflage enthält neue Kapitel zu unvollständigen Märkten und behandelt Themen wie die Esscher-Transformation und die minimale Martingalmessung. Zudem wird die dynamische Gleichgewichtstheorie ausführlich behandelt, was das Buch zu einer wertvollen Ressource für Studierende und Fachleute macht.75,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Möglichkeiten und Grenzen einer Heranziehung der Arbitrage Pricing Theory für die Bestimmung risikoadjustierter Kapitalkosten, Taschenbuch vonMöglichkeiten Und Grenzen Einer Heranziehung Der Arbitrage Pricing Theory Für Die Bestimmung Risikoadjustierter Kapitalkosten, Taschenbuch Von Christian Zaremba, Grin, 978-3-8386-4289-5, Seitenanzahl: 10038,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bjork, Tomas: Arbitrage Theory in Continuous TimeArbitrage Theory in Continuous Time , The fourth edition of this widely used textbook on pricing and hedging of financial derivatives now also includes dynamic equilibrium theory and continues to combine sound mathematical principles with economic applications. Concentrating on the probabilistic theory of continuous time arbitrage pricing of financial derivatives, including stochastic optimal control theory and optimal stopping theory, Arbitrage Theory in Continuous Time is designed for graduate students in economics and mathematics, and combines the necessary mathematical background with a solid economic focus. It includes a solved example for every new technique presented, contains numerous exercises, and suggests further reading in each chapter. All concepts and ideas are discussed, not only from a mathematics point of view, but with lots of intuitive economic arguments. In the substantially extended fourth edition Tomas Bjork has added completely new chapters on incomplete markets, treating such topics as the Esscher transform, the minimal martingale measure, f-divergences, optimal investment theory for incomplete markets, and good deal bounds. This edition includes an entirely new section presenting dynamic equilibrium theory, covering unit net supply endowments models and the Cox-Ingersoll-Ross equilibrium factor model. Providing two full treatments of arbitrage theory-the classical delta hedging approach and the modern martingale approach-this book is written so that these approaches can be studied independently of each other, thus providing the less mathematically-oriented reader with a self-contained introduction to arbitrage theory and equilibrium theory, while at the same time allowing the more advanced student to see the full theory in action. This textbook is a natural choice for graduate students and advanced undergraduates studying finance and an invaluable introduction to mathematical finance for mathematicians and professionals in the market. , > , Auflage: 4th edition, Erscheinungsjahr: 20191205, Produktform: Leinen, Autoren: Bjork, Tomas, Auflage: 20004, Auflage/Ausgabe: 4th edition, Seitenzahl/Blattzahl: 592, Fachschema: Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Rechnungswesen~Wirtschaft / Finanzen, Kredit~Stochastik~Anlage (finanziell) - Geldanlage~Kapitalanlage~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaft und Management~Anlagen und Wertpapiere~Finanzbuchhaltung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Stochastik, Text Sprache: eng, Seitenanzahl: XXI, Seitenanzahl: 561, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oxford University Press, Verlag: Oxford University Press, Länge: 244, Breite: 164, Höhe: 43, Gewicht: 995, Produktform: Gebunden, Genre: Importe, Genre: Importe, Vorgänger EAN: 9780199574742 9780199271269 9780198775188, Herkunftsland: GROSSBRITANNIEN (GB), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 16253376,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet die Chi-Quadrat-Verteilung und wie findet man den richtigen p-Wert, p-Alpha oder 1 minus Alpha?
Die Chi-Quadrat-Verteilung ist eine Wahrscheinlichkeitsverteilung, die in der Statistik verwendet wird, um die Abweichung zwischen beobachteten und erwarteten Häufigkeiten zu analysieren. Sie wird häufig in Zusammenhang mit Hypothesentests und der Berechnung von p-Werten verwendet. Um den richtigen p-Wert zu finden, vergleicht man die beobachtete Chi-Quadrat-Statistik mit der kritischen Chi-Quadrat-Statistik, die auf dem gewählten Signifikanzniveau basiert. Wenn die beobachtete Statistik größer ist als die kritische Statistik, wird der p-Wert kleiner als das gewählte Signifikanzniveau sein und die Nullhypothese wird abgelehnt. **
-
Was passiert mit Tomas in Medicopter 117? - What happens to Tomas in Medicopter 117?
In der Serie "Medicopter 117" wird Tomas bei einem Rettungseinsatz schwer verletzt. Er wird von seinen Kollegen gerettet und ins Krankenhaus gebracht, wo er um sein Leben kämpfen muss. Trotz der dramatischen Situation gelingt es ihm, sich langsam zu erholen und wieder zurück ins Team zu kommen. Tomas zeigt großen Mut und Durchhaltevermögen während seiner Genesung. **
-
In welcher Folge geht Tomas Violetta?
In welcher Folge geht Tomas Violetta? Tomas geht in der ersten Folge von Violetta, als er als neuer Musiklehrer an die Studio 21 kommt. Dort trifft er zum ersten Mal auf Violetta und es entwickelt sich eine besondere Verbindung zwischen den beiden. Im Verlauf der Serie spielt Tomas eine wichtige Rolle in Violettas Leben und unterstützt sie bei ihren musikalischen Ambitionen. Seine Beziehung zu Violetta wird jedoch durch verschiedene Hindernisse und Missverständnisse auf die Probe gestellt. Letztendlich verlässt Tomas die Serie in der dritten Staffel, um sich auf seine eigene Musikkarriere zu konzentrieren. **
-
Wie berechne ich den p-Wert bei einem Chi-Quadrat-Unabhängigkeitstest?
Um den p-Wert bei einem Chi-Quadrat-Unabhängigkeitstest zu berechnen, musst du zuerst die beobachteten und erwarteten Häufigkeiten in einer Kontingenztafel bestimmen. Dann berechnest du die Chi-Quadrat-Statistik, indem du die Differenzen zwischen den beobachteten und erwarteten Häufigkeiten quadrierst, diese durch die erwarteten Häufigkeiten teilst und die Ergebnisse summiert. Schließlich kannst du den p-Wert mithilfe der Chi-Quadrat-Verteilungstabelle oder einer statistischen Software berechnen. **
Ähnliche Suchbegriffe für Bjork-Tomas-Arbitrage-Theory
-
Towards an Elite Theory of Economic Development, Fachbücher von Tomas Casas-Klett"Towards an Elite Theory of Economic Development" ist ein Fachbuch, das einen innovativen Ansatz zur Wirtschaftswissenschaft präsentiert, indem es eine Elite-Theorie der wirtschaftlichen Entwicklung entwickelt. Der Autor, Tomas Casas-Klett, untersucht die Rolle von Eliten als Interessengruppen, die durch niedrigere Transaktionskosten und ein höheres Mass an Vertrauen in der Lage sind, effektive Koordinationskapazitäten über zentrale Ressourcen der Gesellschaft, wie Daten oder Kredite, zu übernehmen. Das Buch bietet eine umfassende Analyse der bestehenden Literatur zu Eliten und erweitert diese, indem es beschreibt, wie Elite-Agenturen durch politische Prozesse in verschiedenen Märkten und nicht-marktlichen Bereichen angestrebte Rechte sichern, die ihnen Vorteile im Markt verschaffen. Es wird ein Kontinuum von Geschäftsmodellen vorgestellt, das von der Wertschöpfung bis zur Wertabschöpfung reicht, wobei die Elite-Qualität den Grad der Wertschöpfung in diesen Modellen beschreibt und bereits auf nationaler Ebene durch den Elite-Qualitätsindex operationalisiert wurde.69,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
designline Pendelleuchte BjorkDie Pendelleuchte Bjork trägt einen isländischen Namen und strahlt verkörpert ebenfalls den isländischen Einrichtungsstil. Der schmale, runde Schirm ist aus Beton gefertigt und spielt mit dem Kontrast zwischen rauem Beton und freundlichen Eichenholz. Das kleine Eiche Detail auf dem Schirm ist sicher kein Muss, aber nun ist es bereits unverzichtbar.Das Kabel der Pendelleuchte ist schwarz und weiß strukturiert. Den eigentlichen Halt erhält die Lampe jedoch durch das feste Stahldraht. Details: Schirm aus BetonKleines Detail aus heller Eiche über dem SchirmMaße Schirm: 33,5 x 17,5 cm (Ø x H)Länge Stahldraht: 110 cmFassung: E27Glühbirne nicht im Lieferumfang enthalten Technische Daten (Breite x Höhe x Tiefe in cm): 33,5 x 127,5 x 33,5 cm Details zur Produktsicherheit49,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Die Gegenüberstellung von Capital Asset Pricing Model und Arbitrage Pricing Theory als zentrale Bewertungsmodelle der Kapitalmarkttheorie, TaschenbuchDie Gegenüberstellung Von Capital Asset Pricing Model Und Arbitrage Pricing Theory Als Zentrale Bewertungsmodelle Der Kapitalmarkttheorie, Taschenbuch Von Dominique Haas, Grin, 978-3-640-62479-9, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewertung deutscher Aktienrenditen mit der Arbitrage Pricing Theory. Grundlagen von APT-Modellen sowie praktische Anwendung, Taschenbuch von AndreasBewertung Deutscher Aktienrenditen Mit Der Arbitrage Pricing Theory. Grundlagen Von Apt-modellen Sowie Praktische Anwendung, Taschenbuch Von Andreas Berl, Science Factory, 978-3-96487-240-1, Seitenanzahl: 8839,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie formuliert man den Chi-Quadrat-P-Wert und den Cramers V-Wert im Fließtext?
Der Chi-Quadrat-P-Wert gibt an, wie wahrscheinlich es ist, dass die beobachteten Daten auf Zufall basieren. Ein niedriger P-Wert deutet darauf hin, dass es einen signifikanten Zusammenhang zwischen den Variablen gibt. Der Cramers V-Wert hingegen misst die Stärke des Zusammenhangs zwischen den Variablen und liegt zwischen 0 und 1, wobei ein Wert nahe 1 auf einen starken Zusammenhang hinweist. **
-
Wie kann man vom Chi-Quadrat-Test auf das Signifikanzniveau schließen?
Beim Chi-Quadrat-Test vergleicht man beobachtete und erwartete Häufigkeiten in einer Stichprobe. Anhand der berechneten Chi-Quadrat-Statistik kann man dann die Signifikanz des Tests bestimmen. Dafür wird die Chi-Quadrat-Verteilung mit den Freiheitsgraden der Stichprobe verwendet und das kritische Signifikanzniveau festgelegt. Wenn die berechnete Chi-Quadrat-Statistik größer ist als der kritische Wert, kann man auf einem bestimmten Signifikanzniveau (z.B. 5%) die Nullhypothese ablehnen und von einem signifikanten Zusammenhang sprechen. **
-
Wie berechnet man Verteilung und Erwartungswert?
Um die Verteilung einer Zufallsvariable zu berechnen, muss man die Wahrscheinlichkeiten für jedes mögliche Ergebnis bestimmen. Dies kann durch Beobachtung der Daten oder durch mathematische Modelle erfolgen. Der Erwartungswert einer Zufallsvariable wird berechnet, indem man jedes mögliche Ergebnis mit seiner Wahrscheinlichkeit multipliziert und die Ergebnisse summiert. Der Erwartungswert gibt den durchschnittlichen Wert an, den man von der Zufallsvariable erwarten kann. **
-
Was ist ein Arbitrage-Bot?
Ein Arbitrage-Bot ist ein automatisiertes Handelssystem, das darauf abzielt, von Preisunterschieden auf verschiedenen Handelsplattformen zu profitieren. Der Bot überwacht kontinuierlich die Preise für bestimmte Vermögenswerte und führt automatisch Kauf- und Verkaufsaufträge aus, um Gewinne aus den Preisunterschieden zu erzielen. Durch die Nutzung von Geschwindigkeit und Automatisierung kann ein Arbitrage-Bot potenziell profitabel sein, da er in der Lage ist, Handelsmöglichkeiten schneller zu erkennen und auszunutzen als menschliche Händler. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.